El cheque que llegó mientras ella todavía estaba aquí
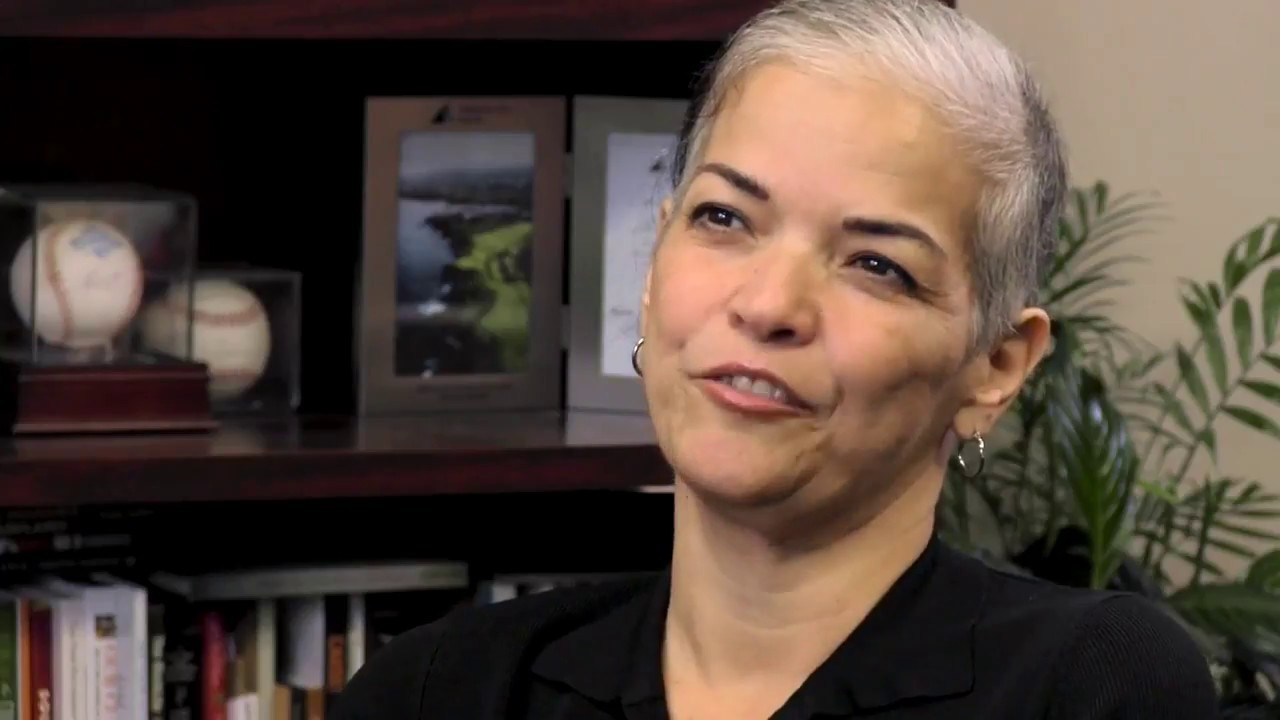
Elizabeth Martinez Genova nació y creció en Miami. Sirvió en el ejército, estudió derecho, crió a un hijo y el tiempo que le sobraba lo pasaba en aviones. Tailandia. Jerusalén. Los campos de tulipanes en las afueras de Ámsterdam. Viajar era, en sus propias palabras, lo suyo.
Hace algunos años, justo antes de un viaje a Turquía, se sentó con Alberto Carballeira, uno de nuestros fundadores, y compró una póliza de seguro de vida. No pasaba nada. Alberto le había explicado que la póliza podía pagarle a ella, en vida, si alguna vez se enfermaba de gravedad, y ella contó después que no tenía idea de que algo así existiera. Le hizo sentido porque, como ella misma decía, la vida es muy impredecible.
Estaba a punto de descubrir cuánto.
Enero
Ese enero su médico le hizo unos exámenes y la mandó a la sala de emergencias con pancreatitis. En las imágenes se veía una sombra. Nadie le dio mucha importancia, pero le hicieron una endoscopia para estar seguros, y así fue como encontraron el cáncer.
Era etapa cuatro, después era terminal, y después un médico le estaba diciendo que le quedaban de tres a seis meses. "Primero una bofetada", contó ella, "y después un golpe en el estómago".
Y justo detrás de un diagnóstico así llega el pensamiento del que nadie habla. ¿Cómo voy a pagar mis cuentas? ¿Cómo voy a sostenerme, aunque sea por este poco tiempo?
El reclamo
Alberto presentó el reclamo. Poco después, Elizabeth tenía en la mano un cheque por un poco más de $239,000. Su póliza era de $250,000, así que eso era cerca del 95 por ciento, pagado a ella, en vida, sin ninguna condición sobre en qué gastarlo.
Pagó su hipoteca. Saldó sus deudas. Y le quedó suficiente para pasar tiempo con su familia y para conocer algunos de los lugares de esa larga lista que nunca había alcanzado a visitar.
"Me quitó un peso de encima", dijo. El video lleva ese nombre, y esa frase es todo el sentido de este artículo.
Elizabeth falleció tiempo después. Compartimos su historia con gratitud, porque ella decidió contarla frente a una cámara para que otras personas supieran lo que ella no sabía: una póliza de seguro de vida puede hacer su trabajo mientras usted todavía está aquí. Puede verla contarlo con sus propias palabras en tres minutos y medio, en inglés.
Lo que pasó, en palabras sencillas
Elizabeth tenía un seguro de vida a término con beneficios en vida. Las aseguradoras también los llaman beneficios acelerados por fallecimiento; los dos nombres significan lo mismo. Si un médico certifica una de una lista corta de condiciones, la póliza le permite tomar por adelantado parte de su propio beneficio por fallecimiento, en vida. Transamerica, cuya póliza Trendsetter LB es un seguro a término construido justamente alrededor de esto, lo resume así: es seguro de vida para los vivos.
Hay tres puertas de entrada, y la mayoría de las pólizas con beneficios en vida tienen las tres. Una enfermedad terminal: un médico certifica que su expectativa de vida es corta, normalmente 24 meses o menos. Ese fue el reclamo de Elizabeth, y es la puerta que se abre más. Una enfermedad crítica: un infarto, un derrame cerebral, cáncer, insuficiencia renal y unas cuantas más, según la aseguradora. No hace falta estar muriendo; hace falta un diagnóstico. Una enfermedad crónica: ya no puede realizar por su cuenta dos de las actividades básicas de la vida diaria, como bañarse, vestirse o comer, o un médico certifica un deterioro cognitivo severo. Esa es la puerta para las enfermedades largas y lentas.
El dinero se le paga a usted, no a su beneficiario, y usted decide para qué es. Cuidados que su plan de salud no cubre. El ingreso que ya no puede ganar. Ayuda en casa. La hipoteca, el mercado. O, como dice el folleto de Transamerica, reunir a toda la familia en un momento difícil.
Lo que es justo saber antes de contar con esto
Los beneficios en vida son un adelanto de su propia póliza, no dinero adicional. Lo que se le paga ahora sale de lo que su familia habría recibido después, y se paga con un descuento: la aseguradora mira su expectativa de vida y calcula cuánto vale el beneficio hoy. Mientras más corta la expectativa, más se acerca el pago al monto completo, y por eso el reclamo terminal de Elizabeth llegó al 95 por ciento. Un reclamo por enfermedad crítica o crónica paga menos, y en la póliza de Transamerica esos dos se detienen en el 90 por ciento, así que siempre queda una décima parte para su familia.
Le dicen la cifra antes de que decida, y puede tomar una parte, todo, o nada. El dinero puede ser gravable en algunas situaciones y puede afectar Medicaid y otros programas de asistencia pública, así que hable con un asesor de impuestos antes de aceptar el cheque. Los detalles varían según la aseguradora y el estado, y por eso le mostramos el texto real del beneficio antes de solicitar, nunca un resumen.
Por qué la mayoría empieza con un seguro a término
La póliza de Elizabeth era a término, y eso no es casualidad. El seguro a término es la manera menos costosa de tener una cantidad de cobertura que valga la pena: usted escoge diez, veinte o treinta años, la prima se mantiene fija durante todos ellos, y si al final sigue aquí, normalmente puede convertirla en una póliza permanente. Los precios sorprenden. En la propia ilustración de Transamerica, una mujer sana de 35 años compra $300,000 de cobertura por 30 años por unos $28 al mes, y un hombre sano de 45 años compra $500,000 por 20 años por unos $69. Su cifra depende de su edad y su salud, pero ese es el orden de magnitud, y en esas dos pólizas los tres beneficios en vida vienen incluidos.
Y si quiere que la póliza dure toda la vida
La cobertura a término se termina, y para muchas familias eso es exactamente lo correcto. Para otras, una póliza que nunca vence y que va acumulando un valor en efectivo tiene más sentido, y para eso existe el seguro de vida entera. National Life describe su póliza de vida entera en cuatro promesas: un beneficio por fallecimiento garantizado, un valor en efectivo garantizado, primas fijas que se garantiza que nunca cambiarán, y la posibilidad de valor en efectivo adicional por los dividendos que la compañía declare.
Ese valor en efectivo es suyo. Se puede pedir prestado contra él o retirarlo, y así es como una póliza de vida entera puede convertirse en una fuente modesta de ingresos en el retiro, junto con el Seguro Social; y el beneficio de ingreso vitalicio de National Life (Lifetime Income Benefit Rider) puede convertir parte de ese valor en un ingreso garantizado de por vida una vez que la póliza cumple diez años y usted tiene entre 60 y 85. Dos advertencias honestas: la vida entera cuesta bastante más por cada dólar de cobertura que el término, y cada préstamo o retiro reduce tanto el valor en efectivo como lo que su familia recibe al final. Es un compromiso largo, no una cuenta de ahorros. Pero trae los mismos beneficios en vida que la póliza a término, sin costo adicional, así que la protección que tuvo Elizabeth también está ahí, de por vida.
De qué se trata su historia en realidad
Nadie compra un seguro de vida esperando usarlo. Elizabeth desde luego no. Compró una póliza antes de un viaje porque un hombre en quien confiaba le explicó algo de lo que nunca había oído hablar, y unos meses después fue la razón por la que pudo dejar de preocuparse por las cuentas y pasar el tiempo que le quedaba con la gente que quería.
Ese es el beneficio de tener uno. No el discurso de venta, la cosa en sí.
Si quiere saber cómo sería para usted una póliza con beneficios en vida, nuestra página de seguro de vida explica las opciones en lenguaje sencillo, y puede llamarnos al (800) 305-7709, en español o en inglés. Le decimos lo que cuesta, le mostramos el beneficio tal como está escrito, y usted decide.
Fuentes
- Doctor Insurance One, Living Benefits Testimonial: "Lifted a Burden" (video, 2018, en inglés)
- Transamerica, A Field Guide to Transamerica's Trendsetter LB (folleto para el consumidor, en inglés)
- National Life Group, Protection for When Life Happens: Life Insurance with Living Benefits (folleto para el consumidor, en inglés)
- National Life Group, Life insurance for individuals and families
Los ejemplos de primas son las ilustraciones de las propias aseguradoras y serán distintos para usted. Las condiciones, los porcentajes y los cargos de los beneficios en vida varían según la aseguradora, el producto y el estado; rige el texto de la póliza y del beneficio. Fuentes consultadas el 14 de septiembre de 2026.
Publicaciones recientes
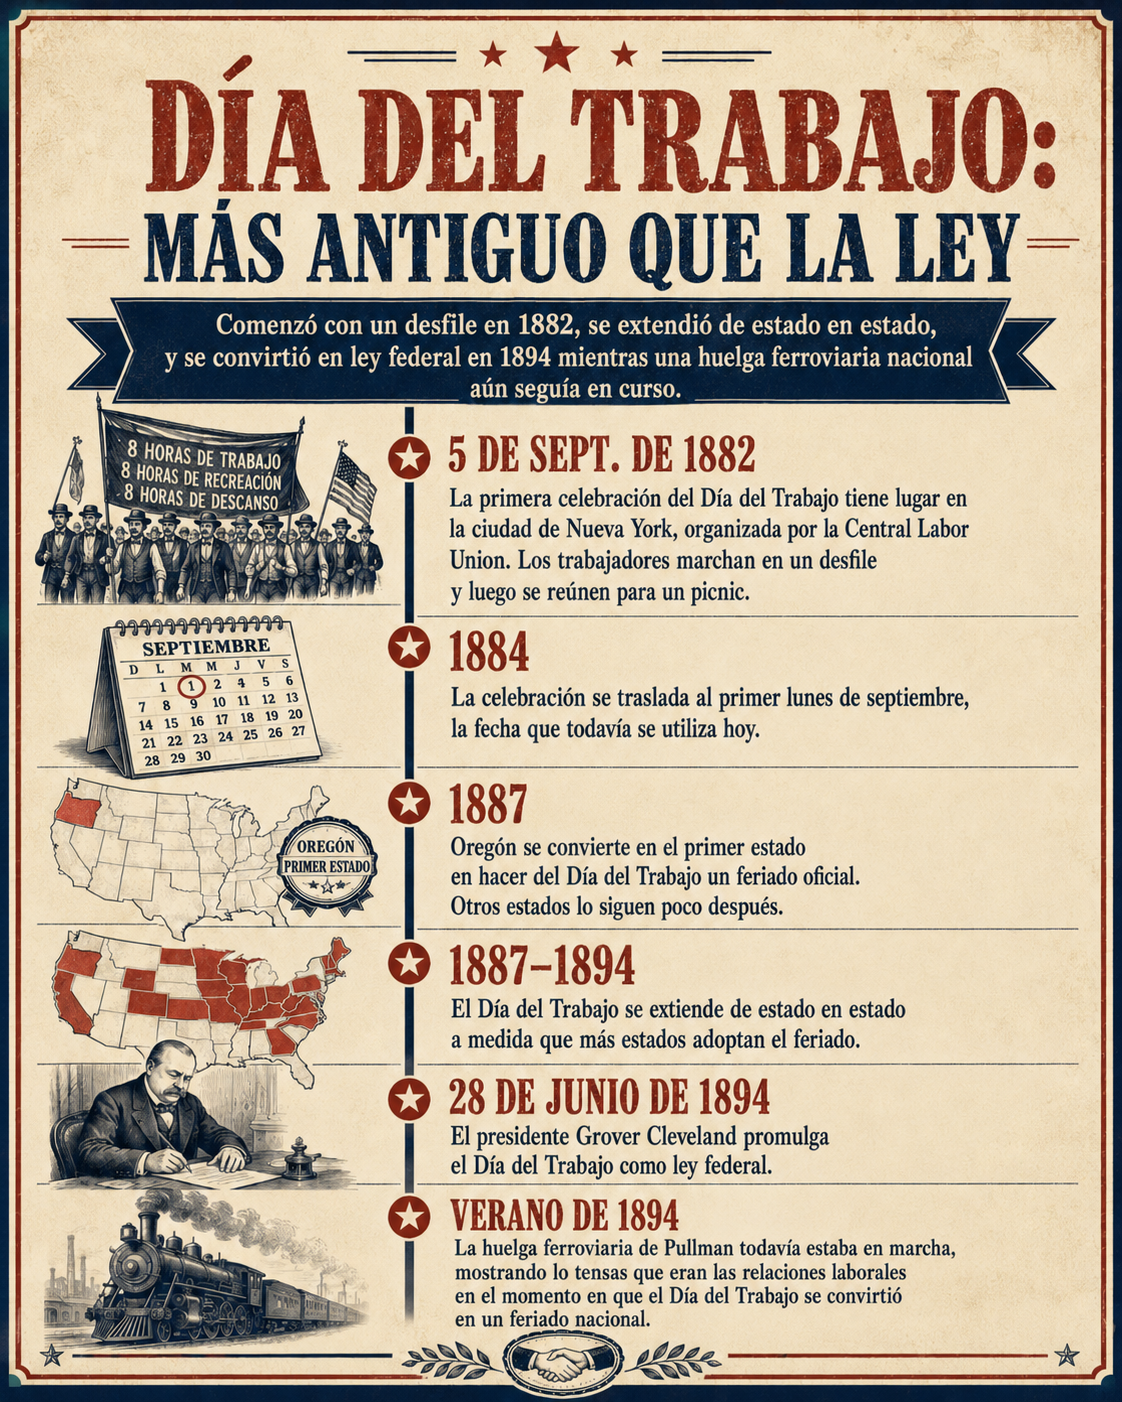
Por qué el Día del Trabajo aquí es en septiembre y no el 1 de mayo
El Día del Trabajo es más viejo que la ley que lo creó. Empezó con un desfile en Nueva York en 1882, se fue haciendo ley estado por estado, y llegó al Congreso en 1894 en plena huelga ferroviaria. Una historia breve, con fechas.
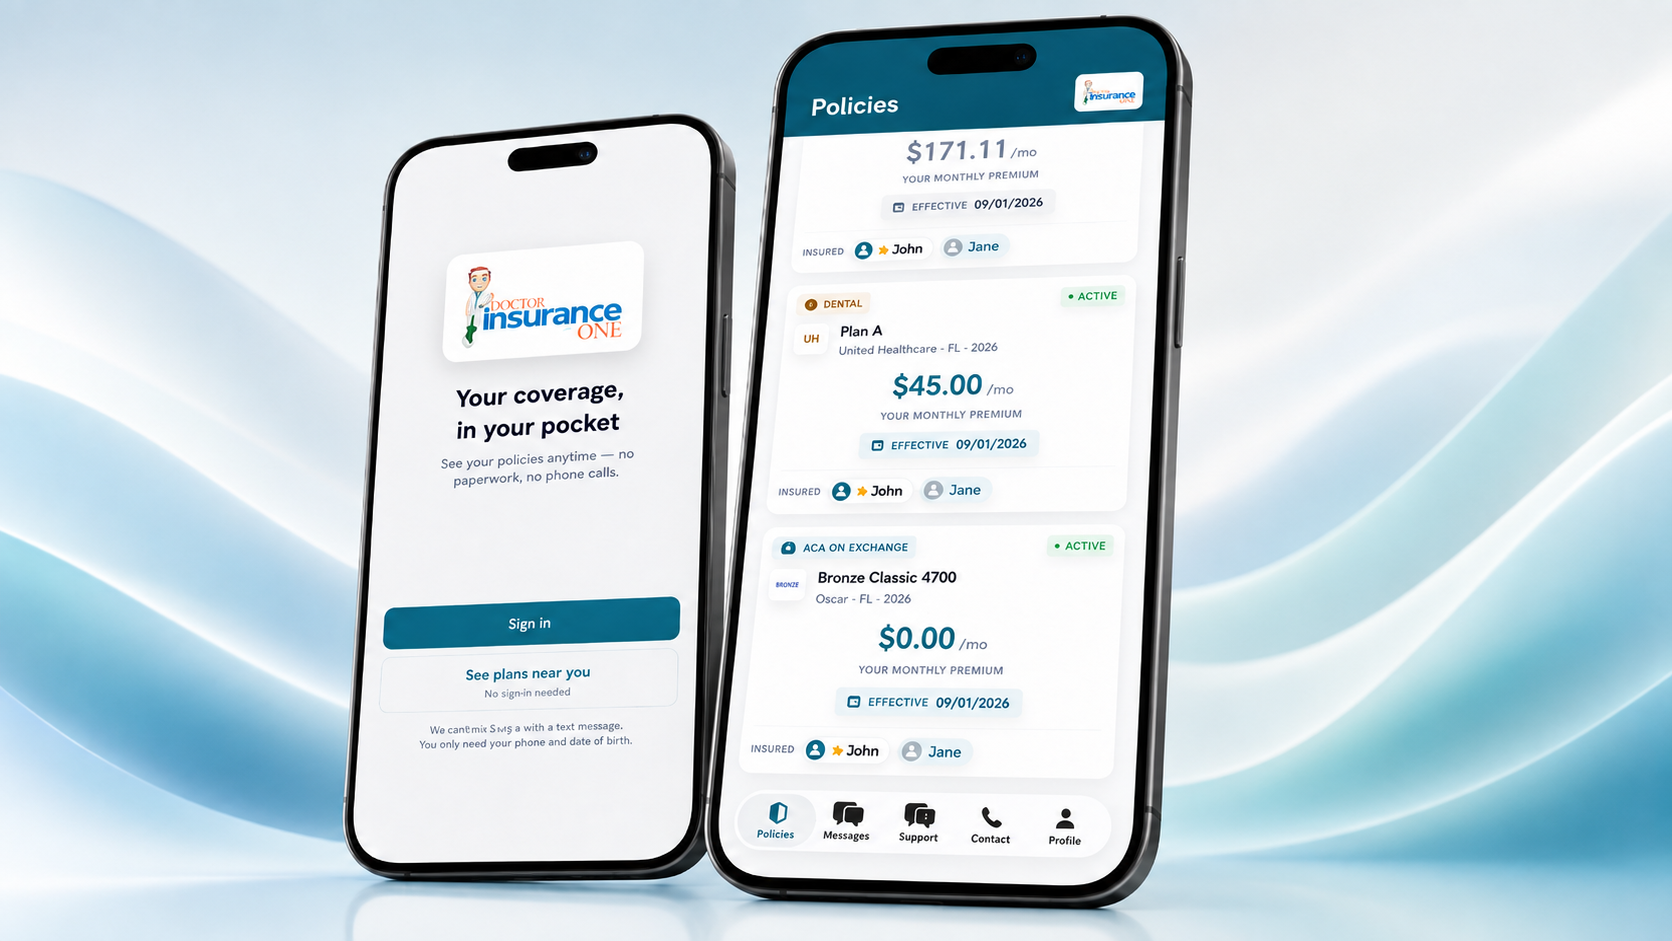
Su tarjeta del seguro, sin tener que llamar
Ya puede ver sus pólizas, encontrar su número de miembro, pedir su tarjeta del seguro y escribirle a su agente desde su teléfono. Es gratis, está en español e inglés, y entrar toma unos dos minutos. Esto es lo que hace, y lo que no.
Cigna y Baylor Scott & White Dejan el Mercado Después de 2026
Dos compañías grandes dejan de vender planes del Mercado el 31 de diciembre de 2026 con casi medio millón de personas. Hoy no cambia nada. Aquí le explicamos qué pasó, por qué se van tantas al mismo tiempo, y qué debe hacer usted antes de la Inscripción Abierta.