Obamacare 2027: qué tener listo antes de que abra la inscripción el 1 de noviembre
La Inscripción Abierta para la cobertura del Mercado de 2027, los planes que casi todo el mundo llama Obamacare, va del domingo 1 de noviembre de 2026 al viernes 15 de enero de 2027. Si escoge su plan a más tardar el 15 de diciembre, empieza el 1 de enero. Si lo escoge entre el 16 de diciembre y el 15 de enero, empieza el 1 de febrero.
Antes de que abra la inscripción, normalmente en los últimos días de octubre, el Mercado publica una vista previa de los planes y los precios del año que viene. Durante la vista previa nadie puede inscribirse. Pero usted y su agente pueden ver cómo viene 2027 y hacer la tarea, para que el 1 de noviembre la decisión ya esté tomada.
Este artículo es esa tarea.
En resumen
- Anote sus medicinas. Todas, con la dosis.
- Anote sus médicos. Cada médico, especialista, hospital y farmacia que quiera conservar.
- Anote lo que ya tenga planeado para 2027. Una cirugía, un bebé en camino, un tratamiento que continúa.
- Reúna sus ingresos. De cada persona en su declaración de impuestos, de todas las fuentes.
- Asegúrese de que estamos autorizados para 2027. Es una regla nueva y, sin esa autorización, no podemos renovar su plan.
Tráiganos todo eso durante la vista previa, o llámenos. Basta con una conversación.
Para qué, si su plan se renueva solo
Si usted no hace nada, el Mercado puede renovarlo en el mismo plan o en uno parecido. Se renueva con los precios y las reglas de 2027, le queden bien o no.
Los planes cambian todos los años. La prima, el deducible, los copagos, la lista de médicos y la lista de medicinas cubiertas pueden ser distintos en enero. Su ayuda también se vuelve a calcular, a partir de lo que usted le diga al Mercado sobre sus ingresos del año nuevo.
El plan que le convenía en 2026 puede no ser el que le conviene en 2027. La única manera de saberlo es comparar, y para comparar bien hace falta la información que sigue.
Sus medicinas
Traiga el nombre de cada medicina tal como aparece en el frasco o en la caja, la dosis y cada cuánto la toma. Incluya inyecciones, insulina, inhaladores y cualquier cosa que reciba de una farmacia especializada. Díganos en qué farmacia las compra.
Por qué importa: cada plan tiene su propia lista de medicinas cubiertas y pone cada medicina en un nivel con su propio precio. Esas listas cambian todos los años. Una medicina que en 2026 le sale con un copago bajo puede pasar a un nivel más caro, necesitar la aprobación previa del plan o salir de la lista en 2027.
Dos planes con la misma prima le pueden costar muy distinto en la farmacia. Si usted toma una medicina todos los meses, esa diferencia se repite doce veces.
Sus médicos y hospitales
Traiga el nombre completo de cada médico que quiera conservar, de sus especialistas, del hospital al que iría y de cualquier clínica que use. La ciudad o la dirección del consultorio nos ayuda a encontrar al correcto.
Por qué importa: cada plan paga la atención de su propia red de médicos y hospitales, y las redes cambian de un año a otro. Un médico que hoy acepta su plan puede no aceptarlo en 2027. La atención fuera de la red le puede costar mucho más, o no estar cubierta.
Algunos planes además le piden un referido de su médico de cabecera antes de ver a un especialista. Si usted ve especialistas con frecuencia, eso conviene saberlo antes de escoger.
Revisamos con usted cada nombre en el directorio del plan. Para un médico del que no puede prescindir, vale la pena también llamar al consultorio y preguntar si van a aceptar ese plan en particular en 2027.
Lo que ya tenga planeado para 2027
Cuéntenos lo que ya sabe que viene: una cirugía, un embarazo, terapia física, visitas regulares a un especialista, estudios de imágenes o un tratamiento que sigue el año que viene.
Por qué importa: la prima es solo una parte de lo que le cuesta un plan. El resto es lo que usted paga cuando lo usa: el deducible, los copagos y el coaseguro, hasta el límite anual de gastos de su bolsillo que tenga el plan. Para 2027 el límite estándar es de $12,000 para una persona y de $24,000 para una familia, cuando en 2026 era de $10,600 y $21,200. Muchos planes ponen un límite más bajo. Los planes con las primas más bajas casi siempre lo ponen alto.
Si espera un año tranquilo, una prima más baja puede ser la mejor opción. Si sabe que tiene una cirugía en marzo, un plan con una prima más alta y un deducible más bajo le puede salir más barato en el año completo. Para cada plan que esté considerando, sumamos las dos partes: la prima y la atención que usted espera usar.
Una cosa más. Si los ingresos de su hogar llegan hasta el 250 por ciento del nivel federal de pobreza, los planes Plata (Silver) vienen con ahorros adicionales en lo que usted paga por la atención, y solo los planes Plata. En 2027, un plan Plata con esos ahorros no puede hacer que una persona pague más de $4,000 en el año, o $9,600 en la parte más alta de ese rango de ingresos, frente a los $12,000 estándar. Escoger un plan Bronce para ahorrarse unos dólares al mes puede significar perder eso.
Sus ingresos: de ahí vienen las sorpresas
La ayuda que baja su prima, que se llama crédito fiscal para la prima, se calcula con lo que usted espera que gane su hogar en 2027. Cuando usted declara sus impuestos, el IRS compara ese cálculo con lo que de verdad ganó.
Si ganó más de lo que calculó, recibió más ayuda de la que le correspondía y tiene que devolver la diferencia. Hasta ahora, a la mayoría de la gente se le ponía un límite a lo que tenía que devolver. A partir del año fiscal 2026, ese límite ya no existe. Se devuelve la diferencia completa. Eso aplica a los impuestos de 2026 que usted declara esta próxima primavera, y a los de 2027 después.
Por eso el ingreso que usted le da al Mercado importa más que nunca. Reúna esto de cada persona que vaya a estar en su declaración de impuestos:
- Trabajo: talones de pago recientes y los W-2 y 1099 del año pasado.
- Trabajo por cuenta propia: lo que espera ganar después de los gastos del negocio. La declaración de impuestos del año pasado es el mejor punto de partida.
- Otros ingresos: Seguro Social, pensiones, retiros de cuentas de jubilación, desempleo, alquileres, intereses e inversiones.
- Cambios que espera en 2027: un trabajo nuevo, un aumento, un trabajo que se termina, la jubilación, un matrimonio, un divorcio, un bebé, un hijo que ya no va a declarar.
- Seguro del trabajo: si alguien en el hogar puede tener seguro médico por su trabajo, traiga lo que le costaría. Eso puede afectar si usted califica para la ayuda.
No todo cuenta. La manutención de hijos que usted recibe, el Ingreso de Seguridad Suplementario (SSI) y los regalos no cuentan, por ejemplo. Tráigalo todo y nosotros vemos qué entra.
Tres cosas más que le ahorran dinero a la hora de los impuestos:
- Cuidado con el límite de arriba. Según la ley actual, si su hogar gana más de cuatro veces el nivel federal de pobreza para su tamaño, no califica para el crédito fiscal. Un aumento o un bono que lo pase de esa línea puede significar devolver hasta el último dólar de ayuda que recibió. Le podemos decir dónde está esa línea para su hogar.
- Reporte los cambios durante el año. Si sus ingresos o su hogar cambian, avísenos y actualizamos su solicitud. Su ayuda se ajusta desde ese momento, en vez de todo de golpe a la hora de declarar. Si sus ingresos de 2026 terminaron siendo más altos de lo que le dijo al Mercado, avísenos ya: actualizarlo para los últimos meses del año reduce lo que tendría que devolver.
- Guarde su Formulario 1095-A y declare todos los años. El Mercado lo manda en enero. Lo necesita para llenar el Formulario 8962 con su declaración federal, y tiene que declarar y conciliar cada año en que recibió ayuda, aunque normalmente no declare impuestos.
Si usted no es ciudadano de los Estados Unidos
Una ley federal aprobada en 2025 cambia quién puede recibir ayuda económica en el Mercado a partir del 1 de enero de 2027. Desde esa fecha, el crédito fiscal y los ahorros adicionales de los planes Plata quedan solo para ciudadanos y nacionales de los Estados Unidos, residentes permanentes legales (con green card), entrantes cubanos o haitianos (lo que en inglés se llama Cuban/Haitian Entrant) y migrantes de Micronesia, las Islas Marshall y Palaos que viven aquí bajo los pactos de sus países con los Estados Unidos.
Las personas con otros estatus legales, como una visa de trabajo, asilo o Estatus de Protección Temporal (TPS), todavía pueden comprar un plan del Mercado en 2027, pero a precio completo. Los miembros del mismo hogar que sí califican conservan su ayuda.
Aquí es donde no hacer nada sale más caro. Según las propias instrucciones del Mercado, a quien ya no califica y no hace nada durante la Inscripción Abierta lo pueden renovar automáticamente, sin ninguna ayuda, pagando la prima completa desde el 1 de enero.
Si esto puede afectar a alguien en su hogar, traiga sus documentos de inmigración durante la vista previa y los revisamos con usted. Si su estatus cambió, por ejemplo si recibió la green card, avísenos, porque puede cambiar lo que le corresponde. Y si la ayuda del Mercado ya no es una opción, también ofrecemos planes fuera del Mercado y se los podemos comparar.
Manténganos autorizados todo el año
Desde el 12 de octubre de 2026, el Mercado exige que usted autorice a su agente antes de que el agente pueda trabajar en su solicitud. Esa solicitud se la mandamos a través de HealthSherpa, por mensaje de texto o por correo electrónico, y usted toca Authorize (autorizar).
- Es una vez por cada año del plan. Una autorización de 2026 no pasa a 2027. Sin la de 2027, podemos ver su solicitud pero no podemos renovarla ni cambiarla.
- Solo puede haber un agente autorizado a la vez. Si otra persona le pide que la autorice y usted lo hace, la nuestra termina en ese momento. Si le llega una solicitud de un agente que no conoce, llámenos antes de tocar nada.
- Llega al teléfono o al correo que están en su solicitud del Mercado. Si los suyos cambiaron, llámenos y lo guiamos para actualizarlos, o la solicitud nunca le va a llegar.
La autorización no es solo para renovar. Es lo que nos permite reportar un aumento, un bebé o una mudanza durante el año, que es justamente lo que evita las sorpresas con los impuestos de las que hablamos arriba. Nuestra guía paso a paso de la autorización del agente le muestra cómo se ve la solicitud y qué debe tocar.
Su lista
- Sus medicinas, con la dosis, y la farmacia que usa
- Sus médicos, especialistas, hospital y clínicas
- Lo que tenga planeado o en curso para 2027
- Los ingresos de cada persona en su declaración de impuestos, y los cambios que espera
- Lo que costaría el seguro del trabajo, si alguien en el hogar lo puede tener
- Documentos de inmigración, si alguien en el hogar no es ciudadano de los Estados Unidos
- Su autorización de 2027 para nosotros, si todavía no la ha hecho
Venga antes del corre-corre
Las semanas de la vista previa son la calma antes de la temporada. En diciembre los teléfonos no paran y la fecha límite está encima. Tráiganos su lista ahora y comparamos con usted los planes de 2027, en español o en inglés, sin costo para usted.
Llámenos al (800) 305-7709 o pase por la oficina en 7650 W Flagler St, Miami, FL 33144. Si es nuevo en la cobertura del Mercado, empiece por Qué cubre Obamacare y quién califica.
Doctor Insurance One es una agencia de seguros con licencia. No somos el Mercado ni el gobierno. Usted también puede inscribirse por su cuenta en CuidadoDeSalud.gov o llamando al Mercado al 1-800-318-2596.
Fuentes
- CuidadoDeSalud.gov, Fechas y plazos
- CMS, Declaración sobre el requisito de declarar y conciliar para los años del plan 2026 y 2027 (en inglés), 27 de julio de 2026, para las fechas del 1 de noviembre al 15 de enero y la obligación de declarar y conciliar
- CMS, Límite anual máximo de costos compartidos para 2027 (en inglés), para los límites de $12,000, $24,000, $4,000 y $9,600
- IRS, Eliminación de los límites de reembolso de los pagos por adelantado en exceso del crédito fiscal para la prima (en inglés)
- CuidadoDeSalud.gov, Qué incluir como ingreso
- CuidadoDeSalud.gov, Por qué es importante reportar cambios
- CMS, Instrucciones sobre la elegibilidad de los no ciudadanos para la ayuda económica en el año del plan 2027 (en inglés), 5 de octubre de 2026
- HealthSherpa, Autorización del agente
Las reglas tienen excepciones y cambian de un año a otro. CuidadoDeSalud.gov es la autoridad sobre su propia situación, y un profesional de impuestos sobre sus impuestos. Fuentes consultadas el 20 de octubre de 2026.
Publicaciones recientes
Medicare antes del 7 de diciembre: qué hacer, aunque no tenga plan
La Inscripción Abierta va del 15 de octubre al 7 de diciembre. No es solo para quien ya tiene un plan. La multa que no se quita, el 20 por ciento sin tope, y la puerta de Medigap que se abre una sola vez.
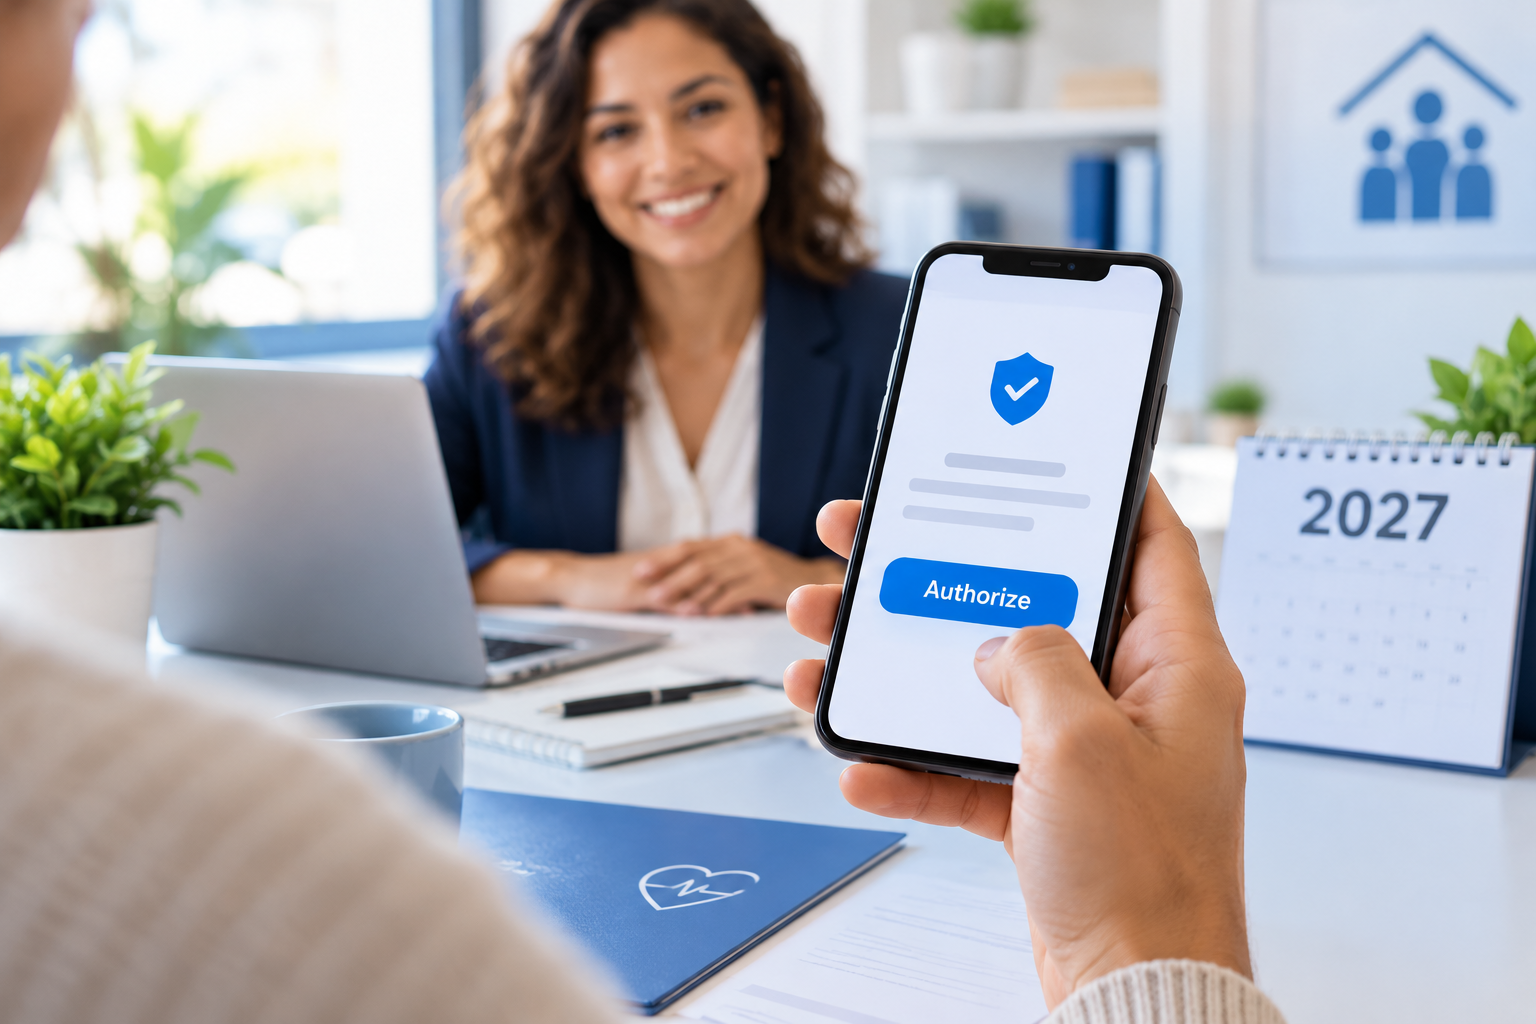
Nueva regla del Mercado: tiene que autorizar a su agente. Así se hace.
Desde este otoño, el Mercado exige que usted autorice a su agente una vez al año antes de que podamos trabajar en su solicitud. Le mandaremos esa solicitud a través de HealthSherpa, por mensaje de texto o correo electrónico. Es real, toma un minuto y, sin ella, no podemos renovar su cobertura para 2027.
Todo empezó con un lagarto: cómo un medicamento para la diabetes terminó ayudando a bajar de peso
Ozempic, Wegovy, Mounjaro y Zepbound se crearon para tratar la diabetes tipo 2. Después, los pacientes empezaron a bajar de peso. Cómo una hormona, un lagarto del desierto y una científica decidida llevaron a los medicamentos de hoy, qué pueden hacer y si su seguro los paga.