Medicare antes del 7 de diciembre: qué hacer, aunque no tenga plan
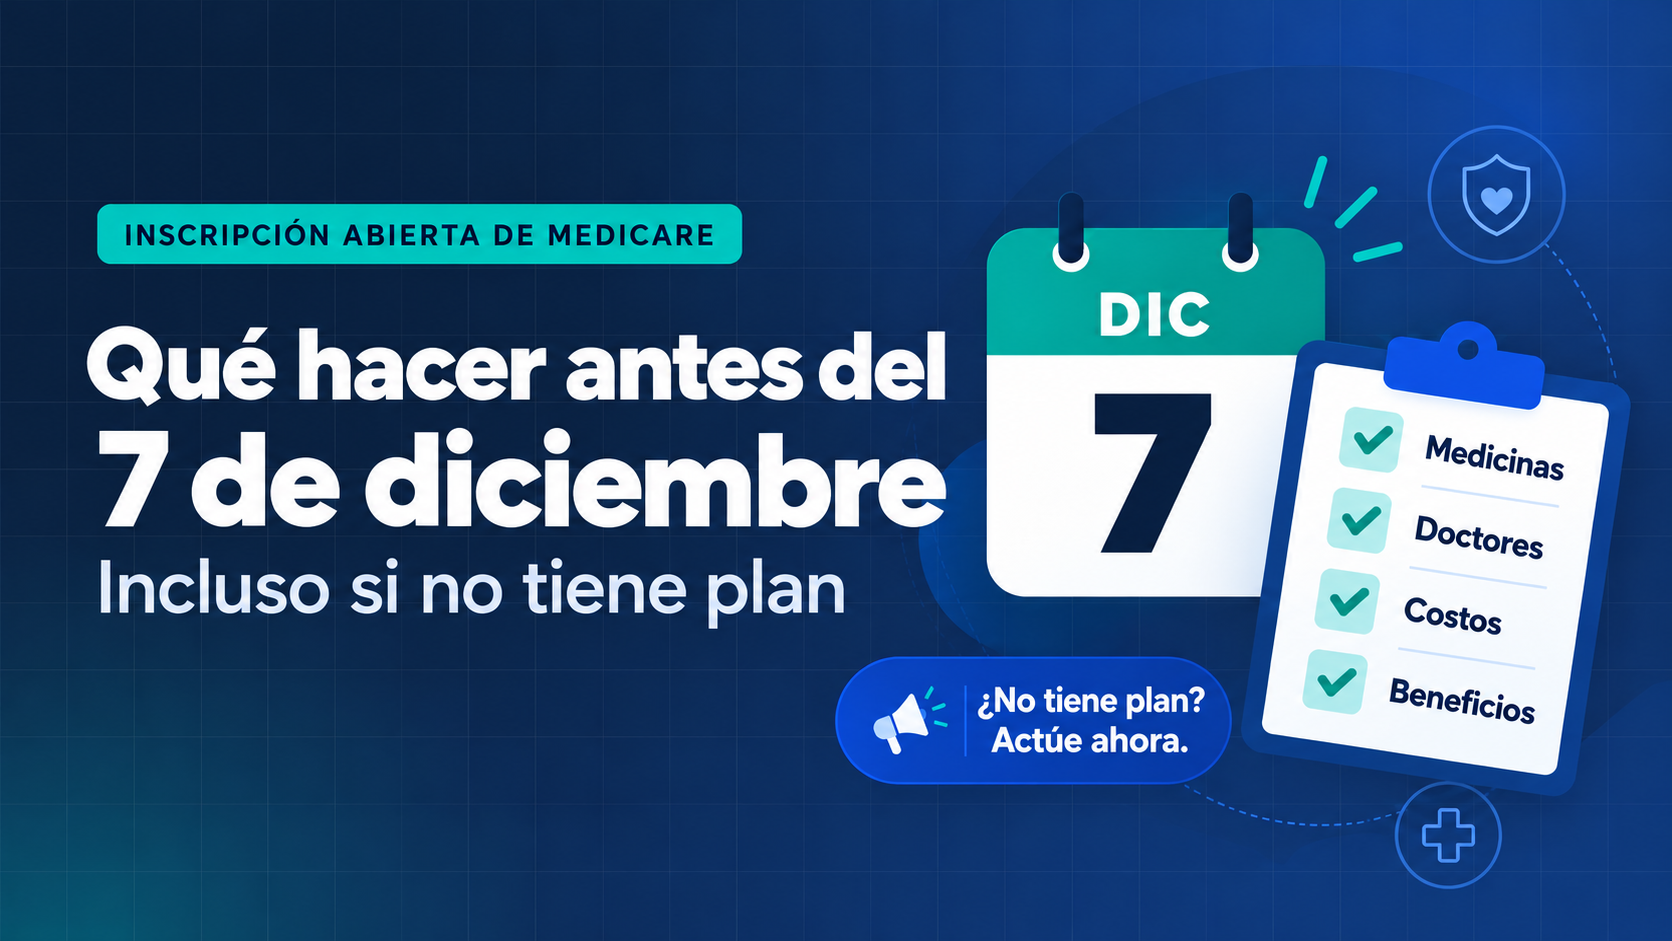
La Inscripción Abierta de Medicare ya empezó. Va del jueves 15 de octubre al lunes 7 de diciembre de 2026. Todo lo que cambie en esas semanas empieza el 1 de enero de 2027.
Mucha gente cree que este período es solo para los que ya tienen un plan Medicare Advantage o un plan de medicamentos. No es así. Algunos de los errores más caros los cometen personas que no tienen ningún plan.
Búsquese en esta lista
- Tiene Medicare pero no tiene plan de medicamentos. Esperar le está costando dinero por el resto de su vida.
- Tiene Medicare y paga el 20 por ciento de cada cuenta. No hay un límite de cuánto puede llegar a ser eso.
- Tiene 65 años o más y sigue en un plan del Mercado. Puede estar recibiendo una ayuda que después tendrá que devolver.
- Ya tiene un plan Medicare Advantage o de medicamentos. Hay cuatro cosas que revisar antes del 7 de diciembre.
- Cumple 65 años pronto. Este no es su período. Usted tiene uno propio.
¿Sin plan de medicamentos? La multa no se le quita nunca
Si pasa 63 días o más sin cobertura de medicamentos después de que le toca poder tenerla, Medicare le agrega una multa a su prima.
Son unos 39 centavos al mes por cada mes que pasó sin cobertura. Si pasa dos años sin ella, paga como $9 más cada mes. No por un año. Por todo el tiempo que tenga cobertura de medicamentos de Medicare.
Las personas que reciben Ayuda Adicional no la pagan. Todas las demás sí.
Del otro lado hay una buena noticia. Ahora existe un límite anual de lo que usted paga por los medicamentos cubiertos. En 2027 ese límite es de $2,400. Cuando ya haya pagado esa cantidad, sus medicamentos cubiertos no le cuestan nada por el resto del año. Y ningún plan de medicamentos puede cobrar un deducible mayor de $700. Muchos cobran menos, y algunos no cobran nada.
Pagar el 20 por ciento de todo, sin tope
Con Medicare Original solo, usted paga el 20 por ciento del costo de la mayoría de los servicios después de su deducible. Medicare.gov lo dice claro: no hay un límite anual de lo que usted paga de su bolsillo.
Un año sano le cuesta muy poco. Un año malo no tiene techo.
Hay dos maneras de ponerle un techo:
- Una póliza suplementaria de Medicare, que también se llama Medigap, que paga la parte que Medicare no paga.
- Un plan Medicare Advantage, que ya trae un máximo anual de gastos de su bolsillo y casi siempre incluye los medicamentos.
En este período usted puede entrar a un plan Medicare Advantage. Medigap funciona distinto, y de eso se trata lo que sigue.
La puerta de Medigap se abre una sola vez
Usted tiene un solo período de seis meses para comprar una póliza suplementaria sin preguntas de salud. Empieza el primer mes en que tiene 65 años y tiene la Parte B. La compañía no lo puede rechazar ni cobrarle más por su salud.
Cuando ese período se cierra, en casi todos los estados la compañía sí le puede preguntar por su salud, y tiene derecho a decirle que no.
Así que si se ha estado diciendo que después consigue una suplementaria, averigüe ahora si ese después todavía existe. Algunos estados le dan derechos adicionales, así que vale la pena preguntar por el suyo.
¿Tiene 65 años o más y sigue en un plan del Mercado?
Esto le cuesta dinero de verdad a mucha gente. Desde el momento en que usted puede recibir la Parte A de Medicare gratis, ya no califica para la ayuda que le baja la prima del plan del Mercado. Eso es así aunque todavía no se haya inscrito en Medicare.
Además, el plan del Mercado no se termina solo cuando empieza Medicare. Si sigue recibiendo esa ayuda después, le toca devolverla cuando haga sus impuestos.
Si este es su caso, llámenos antes del 7 de diciembre. Es una conversación corta y le puede evitar una cuenta grande.
Si ya tiene un plan, revise cuatro cosas
Su plan le mandó por correo un Aviso Anual de Cambios antes de que terminara septiembre. Es el único papel que le dice cómo está cambiando su propio plan. Con él en la mano, revise:
- Sus medicamentos. Las listas de medicamentos cambian cada año. Una pastilla que hoy está cubierta puede no estarlo en enero.
- Sus médicos y su farmacia. Asegúrese de que sigan en la red para 2027.
- Lo que usted paga. La prima, el deducible y los copagos pueden subir, cada uno por su lado.
- Sus beneficios extra. Lo dental, la vista, los audífonos y el dinero para productos de farmacia sin receta pueden cambiar o desaparecer.
Si no hace nada, y si pasa el 7 de diciembre
Si tiene un plan y se vuelve a ofrecer el año que viene, se renueva solo, con los precios y las reglas del año nuevo. Si su plan se termina, tiene que escoger otro, o regresa a Medicare Original sin cobertura de medicamentos.
Si no tiene ningún plan, no pasa nada. Esa es justamente la razón de este artículo.
Después del 7 de diciembre, a las personas que ya están en un plan Medicare Advantage les queda una oportunidad más, del 1 de enero al 31 de marzo, para un solo cambio. Si cumple 65 años pronto, usted tiene su propio período de siete meses: los tres meses antes del mes de su cumpleaños, ese mes, y los tres meses después. Mudarse y algunos otros cambios de vida abren períodos propios. Si no, la próxima oportunidad llega en octubre de 2027.
No tiene que resolverlo solo
Ayudamos a las personas con Medicare a comparar sus opciones en español y en inglés, sin ningún costo para usted. Llámenos al (800) 305-7709 antes del 7 de diciembre, o lea más en nuestra página de Medicare.
Usted también puede comparar por su cuenta todos los planes de su área en Medicare.gov, donde los planes del año que viene están publicados desde el 1 de octubre. Para información sobre todas sus opciones, comuníquese con Medicare al 1-800-MEDICARE, o con el Programa Estatal de Asistencia sobre Seguros de Salud (SHIP) de su estado, que da asesoría gratis. Si quiere saber por qué este período cae en estas fechas, lo contamos en Por qué la Inscripción Abierta de Medicare va del 15 de octubre al 7 de diciembre.
Fuentes
- Medicare.gov, Inscripción Abierta
- Medicare.gov, Multa por inscripción tardía en la Parte D
- Medicare.gov, Costos de la cobertura de medicamentos de Medicare, para el límite anual de 2027 y el tope del deducible
- Medicare.gov, Costos de Medicare, para el 20 por ciento de coaseguro y la falta de un límite anual
- Medicare.gov, Cuándo comprar una póliza Medigap
- CuidadoDeSalud.gov, Cambiar del Mercado a Medicare
- Código de Reglamentos Federales, 42 CFR 422.62, períodos de elección de Medicare Advantage
Las reglas tienen excepciones y cambian de un año a otro. Medicare.gov es la autoridad sobre su caso. Fuentes consultadas el 15 de octubre de 2026.
Publicaciones recientes
Nueva regla del Mercado: tiene que autorizar a su agente. Así se hace.
Desde este otoño, el Mercado exige que usted autorice a su agente una vez al año antes de que podamos trabajar en su solicitud. Le mandaremos esa solicitud a través de HealthSherpa, por mensaje de texto o correo electrónico. Es real, toma un minuto y, sin ella, no podemos renovar su cobertura para 2027.
Todo empezó con un lagarto: cómo un medicamento para la diabetes terminó ayudando a bajar de peso
Ozempic, Wegovy, Mounjaro y Zepbound se crearon para tratar la diabetes tipo 2. Después, los pacientes empezaron a bajar de peso. Cómo una hormona, un lagarto del desierto y una científica decidida llevaron a los medicamentos de hoy, qué pueden hacer y si su seguro los paga.
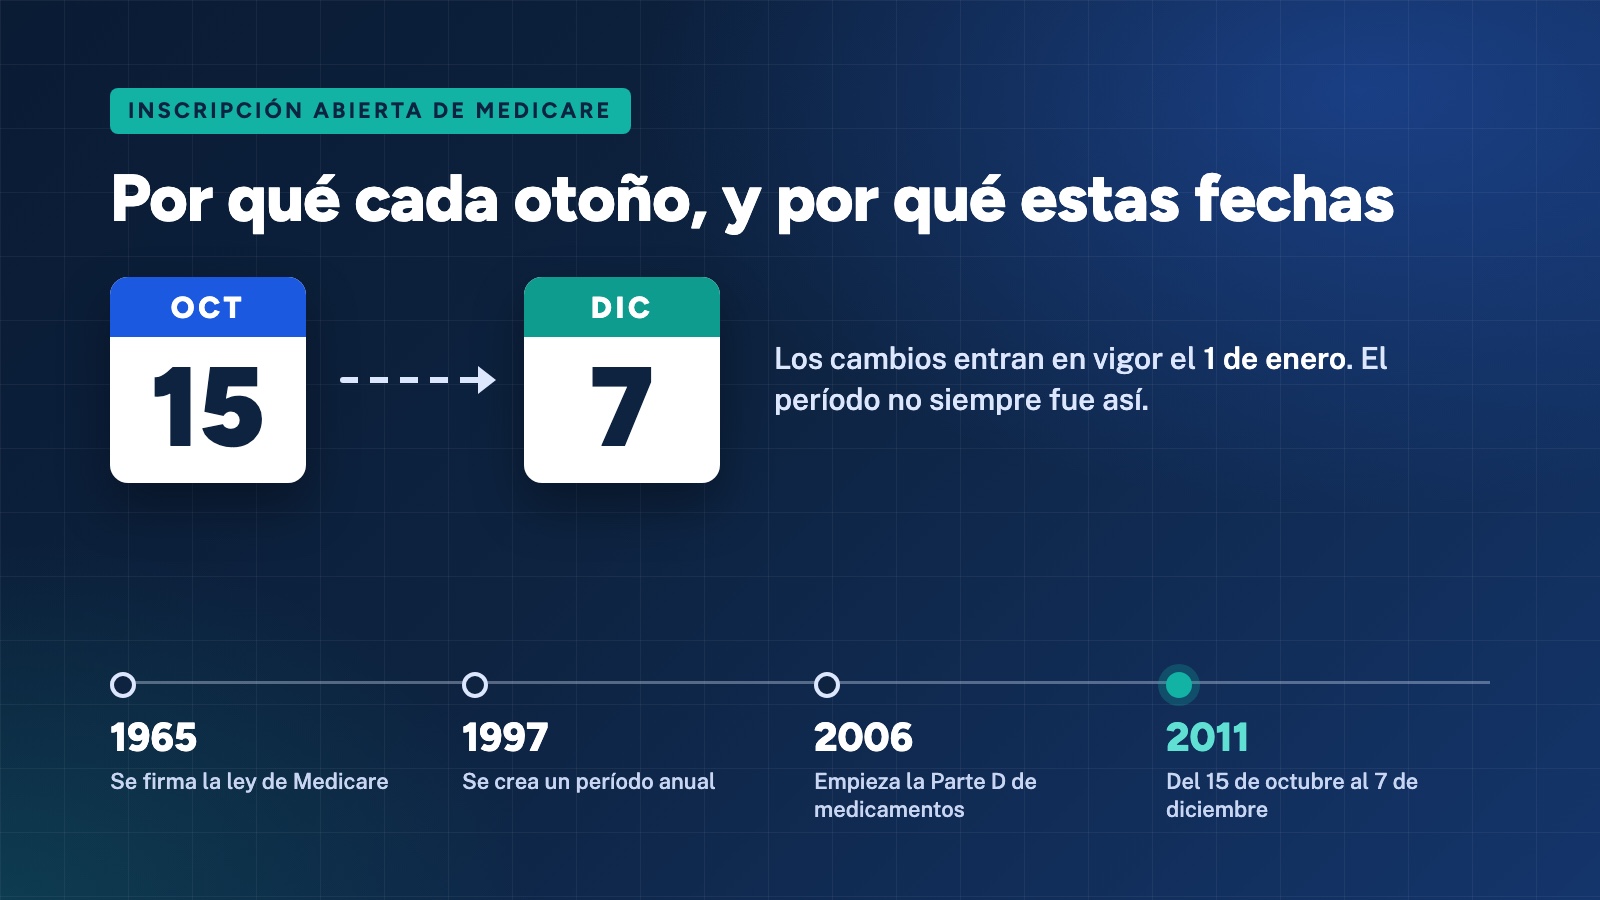
Por qué la Inscripción Abierta de Medicare va del 15 de octubre al 7 de diciembre
Cada otoño, las personas con Medicare tienen siete semanas para cambiar su cobertura del año siguiente. Durante las tres primeras décadas de Medicare no existía ese período, y hasta 2011 cerraba el 31 de diciembre. Para qué sirve, de dónde viene y por qué cierra el 7 de diciembre.