¿Qué es un seguro “On-Exchange” y “Off-Exchange”?
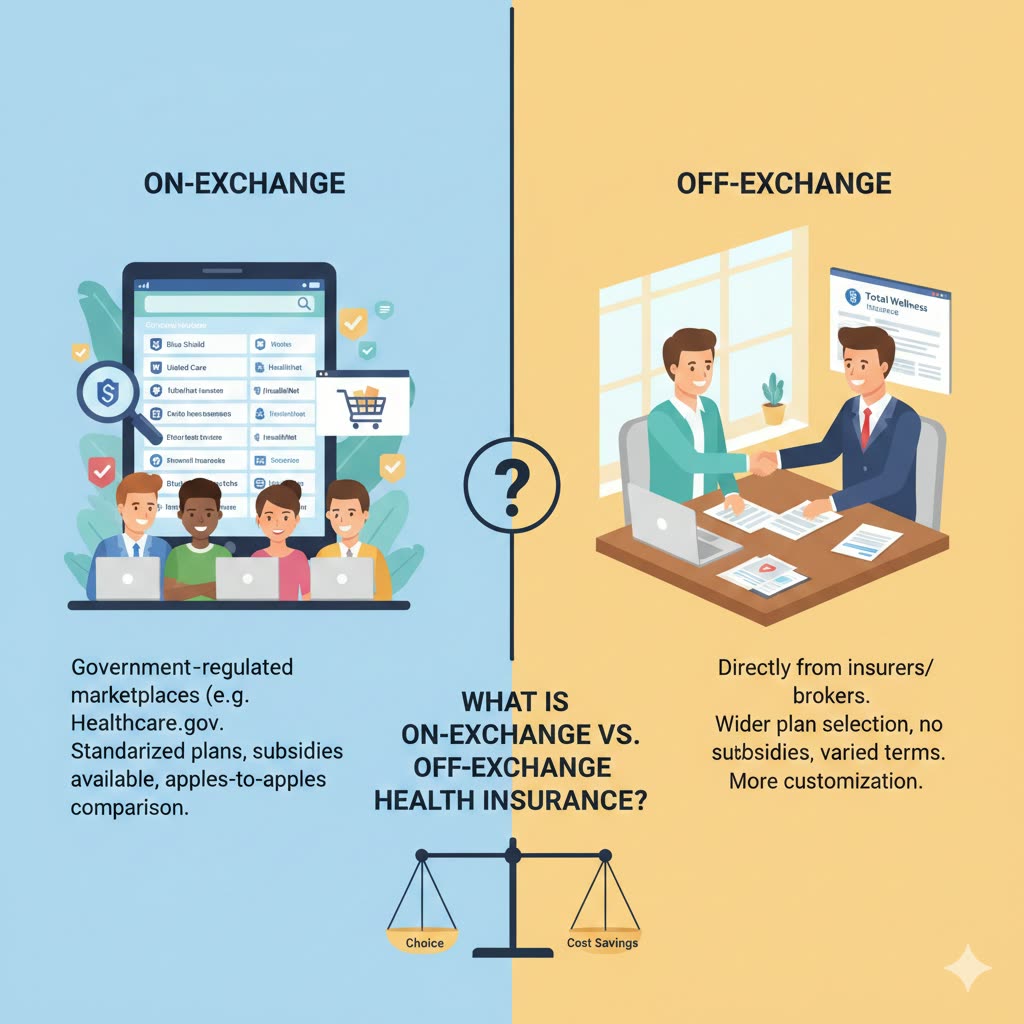

Cuando las personas buscan seguro médico, escuchan los términos On-Exchange (dentro del Mercado) y Off-Exchange (fuera del Mercado). Aunque suenan parecidos, no funcionan igual. Escoger el equivocado puede costarte miles de dólares al año o dejarte sin acceso legal a ayuda financiera.
Aquí está lo esencial antes de inscribirte.
1. ¿Qué es un plan On-Exchange?
Es un plan ofrecido a través del Mercado de Seguros Médicos (HealthCare.gov).
Estos planes:
- Cumplen todas las reglas de la Ley ACA.
- Cubren beneficios esenciales (hospital, medicinas, maternidad, salud mental, etc.).
- Son los únicos que permiten créditos fiscales (PTC) y reducciones de costos (CSR).
- Requieren eventos especiales para cambiar o inscribirse fuera del periodo oficial.
En pocas palabras: Si quieres ayuda financiera para bajar tu mensualidad, debes inscribirte en un plan On-Exchange.
2. ¿Qué es un plan Off-Exchange?
Son planes vendidos fuera del Mercado, directamente por compañías o corredores.
Puntos claves:
- Generalmente son planes ACA-compliant, pero sin subsidios.
- No califican para créditos fiscales.
- Pueden tener reglas diferentes para inscripción.
- A veces ofrecen más variaciones, pero al precio completo.
Usualmente son para:
- Personas sin derecho a subsidios.
- Quienes necesitan un plan muy específico.
- Algunos inmigrantes que no califican para el Mercado.
3. Diferencias Principales
| Característica | On-Exchange | Off-Exchange |
| Subsidios (PTC/CSR) | Sí | No |
| Inscripción | Mercado | Compañías/Corredores |
| Reglas de cobertura | ACA | Usualmente ACA |
| Asistencia financiera | Disponible | No disponible |
| Cambios en el año | Regulados | Depende del plan |
| Precio | Basado en ingresos | Precio completo |
Conclusión:
Si calificas para ayuda financiera, On-Exchange casi siempre es la mejor opción.
Si no calificas, Off-Exchange puede ofrecer alternativas adicionales.
4. Planes de salud a corto plazo: Lo que DEBES saber
Los planes de corto plazo no son planes ACA. Son pólizas temporales para emergencias.
Limitaciones:
- No cubren todos los beneficios esenciales.
- Pueden excluir condiciones pre-existentes.
- Pueden negar tu aplicación.
- No ofrecen subsidios.
- Pueden dejarte con enormes facturas médicas.
¿Qué permite la ley?
La ley federal permite estos planes solo como cobertura temporal, no como seguro médico principal.
Si dependes de un plan de corto plazo en lugar de inscribirte en el Mercado, puedes quedar:
- Sin cobertura real para emergencias grandes
- Con costos médicos altísimos
- Bloqueado/a de inscribirte en 2026 si perdiste el Periodo de Inscripción Abierta
5. Advertencia final: No asistir a la inscripción abierta tiene consecuencias
Si no se inscribe en On-Exchange durante la inscripción abierta, la ley puede impedirle obtener cobertura durante todo el año a menos que califique para excepciones de inscripción especial muy limitadas.
Los planes a corto plazo no te protegerán de esto.
Doctor Insurance One Puede Ayudarte

En Doctor Insurance One, analizamos tu caso y determinamos si te conviene un plan On-Exchange u Off-Exchange, maximizando tu ayuda financiera y tu protección bajo la ley.
No arriesgues tu cobertura.
Llama al (800) 305-7709 o programa tu cita en línea.
Publicaciones recientes
Abrimos más tarde, y también los sábados, en esta Inscripción Abierta
La Inscripción Abierta decide la cobertura de su familia para todo el año, y llega justo cuando todos estamos más ocupados. Por eso contestamos el teléfono hasta las 8 pm, hora de Miami, entre semana, y también los sábados. Vea el horario para Florida, Texas y su ciudad.
Humana y UnitedHealthcare cancelan planes Medicare Advantage. Qué hacer si el suyo se termina.
Humana y UnitedHealthcare están terminando planes Medicare Advantage que cubren a casi un millón de personas. Cómo saber si el suyo es uno de ellos, qué pasa el 1 de enero si no hace nada, y las tres oportunidades que tiene para resolverlo.
Obamacare 2027: qué tener listo antes de que abra la inscripción el 1 de noviembre
La Inscripción Abierta para 2027 va del 1 de noviembre al 15 de enero, y antes llega una vista previa de los planes. Aprovéchela para traernos sus medicinas, sus médicos, lo que tenga planeado para 2027 y sus ingresos, y así escoger el plan que le conviene, sin pagar de más ni llevarse sorpresas con los impuestos.